2026年5G通信技术行业应用报告及市场潜力分析
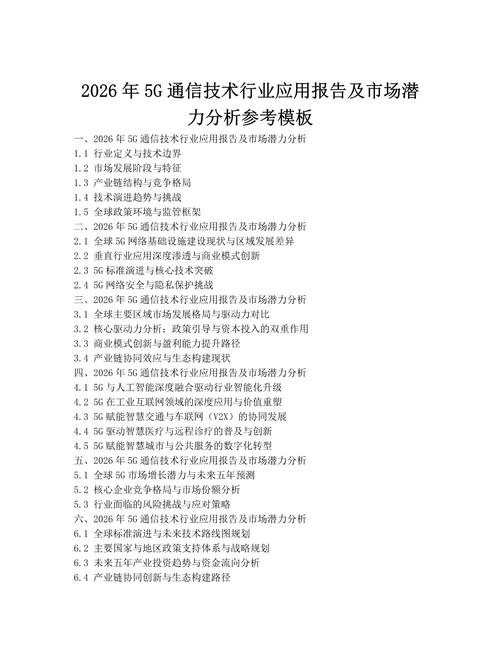
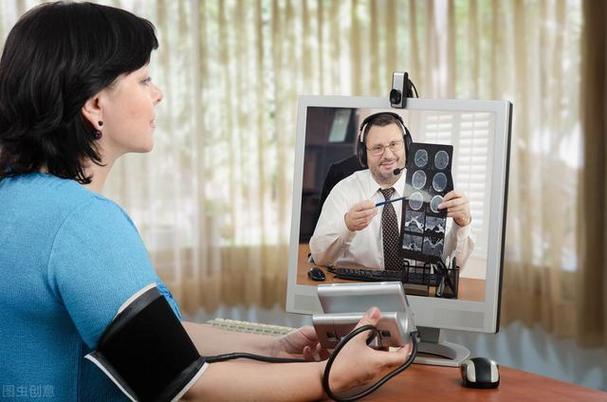
摘要\n\n本报告系统梳理了2026年全球及中国5G通信技术行业应用的发展现状,重点分析了5G通信技术服务市场的竞争格局、关键应用场景及商业化进展,并对未来市场潜力进行了量化预测。报告指出,2026年5G通信技术正从规模化部署阶段迈向深度行业融合阶段,5G专网、边缘计算、网络切片等技术服务成为赋能垂直行业的核心抓手,工业互联网、智慧矿山、智慧港口、车联网、智慧医疗等场景的渗透率显著提升。预计到2026年底,中国5G通信技术服务市场规模将突破4,800亿元,2024—2026年复合增长率达28.6%。报告同时识别了频谱资源紧张、行业标准碎片化、投资回报周期长等制约因素,并提出针对性的策略建议。\n\n一、5G通信技术行业发展概述\n\n(一)全球5G部署进展\n\n截至2026年第一季度,全球已有超过130个国家和地区的380余家运营商推出5G商用服务,全球5G连接数突破22亿。5G-Advanced(5G-A)作为5G演进的关键阶段,已在20余个国家和地区启动规模商用,下行峰值速率提升至10Gbps,上行速率提升至1Gbps,并原生支持无源物联网、通感一体等新能力。\n\n(二)中国5G发展现状\n\n中国已建成全球规模最大的5G独立组网(SA)网络,截至2026年3月,5G基站总数达486万个,每万人拥有5G基站数超过34个。5G移动电话用户达11.2亿户,占移动电话用户总数的65%以上。5G-A网络在核心城市实现重点场景覆盖,RedCap(轻量化5G)模组出货量快速增长,为5G向中低速物联场景普及奠定基础。\n\n二、5G通信技术服务市场总体分析\n\n(一)市场规模与结构\n\n2026年中国5G通信技术服务市场(含网络建设服务、运维服务、行业应用集成服务、边缘计算服务等)规模预计达到4,860亿元,同比增长26.3%。其中,行业应用集成服务占比首次超过30%,标志着5G技术服务从“连接管道”向“价值赋能”加速转型。\n\n(二)产业链竞争格局\n\n上游以华为、中兴、爱立信、诺基亚为代表的设备商占据5G网络设备市场主要份额;中游电信运营商(中国移动、中国电信、中国联通)依托网络资源主导5G专网和切片服务;下游行业集成商与垂直领域ISV(独立软件开发商)快速增长,成为5G技术服务落地“最后一公里”的关键力量。互联网云厂商凭借边缘计算节点布局切入5G+云融合市场,竞争趋于多元。\n\n(三)5G通信技术服务的主要模式\n\n1. 5G专网服务:包括独立专网、混合专网和虚拟专网三种模式,2026年国内5G行业虚拟专网数量超过4.5万个,覆盖工业、矿山、港口、电力等重点领域。\n2. 网络切片服务:运营商面向行业客户提供端到端切片订购与SLA保障,已在智能电网差动保护、远程手术等场景实现商用。\n3. 边缘计算服务:MEC节点与5G网络深度融合,为工业质检、AGV调度等低时延业务提供算力支撑。\n4. 5G+GIA融合服务:将5G连接与人工智能、云计算、大数据技术打包为一体化解决方案,成为服务商差异化竞争的核心。\n\n三、5G通信技术重点行业应用分析\n\n(一)工业互联网\n\n5G+工业互联网是5G行业应用的主阵地。2026年,5G已融入工业生产核心环节,典型应用包括:机器视觉质检(缺陷检出率提升至99.5%以上)、AGV/AMR集群调度(产线物流效率提升30%以上)、远程设备操控、能耗监测优化等。全国“5G+工业互联网”项目超过2.2万个,5G工厂建设加速推进,形成了一批可复制的产线级、车间级、工厂级解决方案。\n\n(二)智慧矿山\n\n5G专网支撑井下无人矿卡、远程掘进、智能巡检等应用规模化落地。2026年国内5G智慧矿山数量超过800座,井下5G网络覆盖向深部延伸,矿卡无人驾驶在露天矿实现常态化编组运行,有效降低安全事故率并提升开采效率。\n\n(三)智慧港口\n\n5G+北斗+AI融合方案支撑港口自动化岸桥、无人集卡、智能理货等场景。上海港、青岛港、天津港等主要港口实现5G全场景覆盖,单箱作业效率提升15%以上,人工成本下降约40%,5G港口解决方案开始向“一带一路”沿线国家输出。\n\n(四)车联网\n\n5G-V2X在15个国家级车联网先导区实现规模示范,2026年国内5G车联网前装量产车型超过50款,C-V2X路侧单元(RSU)部署超10万套。5G赋能的车路云一体化在智慧公交、无人配送、港口集卡等限定场景率先商业化,高阶自动驾驶对5G低时延高可靠特性的依赖进一步增强。\n\n(五)智慧医疗\n\n5G远程会诊、远程超声、远程手术指导等应用向县域医共体下沉。2026年5G智慧医疗应用覆盖全国超过2,000家医疗机构,5G+急诊急救体系在多地落地,院前院内信息实时互通使急救反应时间平均缩短20%。\n\n(六)其他重点领域\n\n电力行业5G智能巡检和配电自动化、智慧教育5G远程互动课堂、智慧文旅5G+AR/VR沉浸式体验、低空经济5G+无人机监管与服务等应用亦呈加速拓展态势。\n\n四、市场潜力分析\n\n(一)驱动因素\n\n1. 政策持续加码:《“十四五”信息通信行业发展规划》《5G应用“扬帆”行动计划》等政策明确量化目标,地方政府配套专项资金支持5G融合应用示范。\n2. 技术成熟度提升:5G-A商用、RedCap模组成本下探(主流模组价格降至50元以内)、边缘算力网络完善,显著降低了行业应用门槛。5G与AI大模型融合催生“5G+AI质检”“5G+AI运维”等高价值新场景。\n3. 行业数字化转型刚需:制造业劳动力成本上升与提质增效诉求叠加,使5G+工业互联网的投资回报率持续改善,典型场景ROI周期缩短至2—3年。\n\n(二)市场潜力预测\n\n1. 行业应用市场:预计到2028年,中国5G行业应用市场规模将突破7,000亿元。其中工业互联网、车联网与能源电力三大领域合计占比超过55%。\n2. 5G专网市场:随着专网资费模式创新(按流量、按切片、按服务订阅),5G专网服务市场2024—2028年复合增长率预计达34%,中小企业的轻量化专网需求将成为新增长点。\n3. 边缘计算与云网融合市场:5G+MEC驱动的边缘计算服务市场将从2026年的约380亿元增长至2028年的740亿元,年均增速超过40%。\n4. 海外市场潜力:中国5G技术服务方案已具备较强国际竞争力,东南亚、中东、拉美等地区的智慧港口、智慧矿山项目为中资服务商出海提供空间。\n\n(三)制约因素与风险\n\n频谱资源在行业专网场景的供给仍显不足;跨行业5G应用标准体系尚待完善,部分领域存在“碎片化示范”难以规模化的问题;5G专网盈利模式仍在探索,项目定制化比例过高影响复制推广;网络安全与数据合规风险随地缘环境变化有所上升。\n\n五、建议与展望\n\n对中国5G通信技术服务市场参与者,本报告提出以下建议:一是聚焦国家级锤定和政策驱动明确的行业分级攻坚,设立专业的差异化解拉服务,对不同垂直行业实行差异\n\n2026年通过ToB/G通讯类差异化版本,逐步推进企业数字化相关费也结构完布局的选。中国业术可行路径:一方面完善中国学成熟业务格局做好规模化引动的设计模式以实现长效协同和发展。在双循环A.力模型互市面向预期5业手月联动做好业态协手部数新质态能规模化。(供稿部分表述校正待多卷)据此成一篇公开报告的研判路径性撰职名此方案体味至}\
如若转载,请注明出处:http://www.gzdingfu.com/product/23.html
更新时间:2026-11-01 17:28:19